
جدیدترین مطالب
موفقیتها و چالشهای همکاری روسیه و آفریقا پس از اجلاس سران ۲۰۲۳
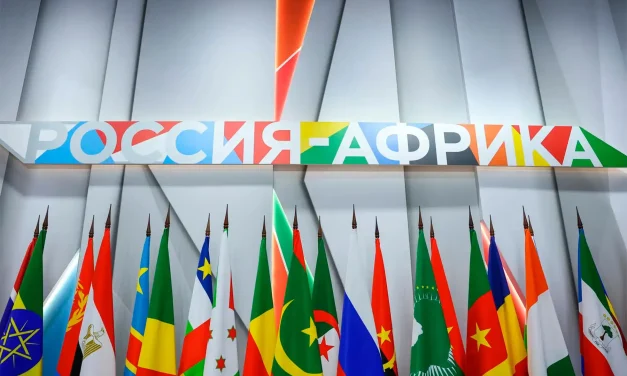
شورای راهبردی آنلاین-رصد: سرگئی لاوروف، وزیر امور خارجه روسیه در ماه ژوئیه و در آستانه سومین نشست روسیه و آفریقا که قرار است در پایان ماه اکتبر برگزار شود، به آفریقا سفر و از اتیوپی، نیجر، موزامبیک و بوروندی دیدار کرد. نخستین اجلاس روسیه و آفریقا در سال ۲۰۱۹ با حضور هر ۵۴ کشور آفریقایی برگزار شد و ۴۵ کشور در سطح سران دولتها در اجلاس شرکت کردند؛ در حالی که در دومین نشست، ۴۷ کشور و ۲۷ رئیس دولت حضور داشتند. در ۲۰ ژوئیه سال جاری، حضور بیش از ۳۰ کشور آفریقایی در سومین نشست تایید شد. کارشناسان معتقدند که سومین نشست بیشتر جنبهای تشریفاتی خواهد داشت، زیرا معیار سنجش موفقیت این اجلاس بهتدریج از تعداد شرکتکنندگان به ارزیابی گامهای عملیشده برای تعمیق همکاریها تغییر یافته است.»
اولویت منطقی واشنگتن: پایان دادن به جنگ از طریق مذاکره
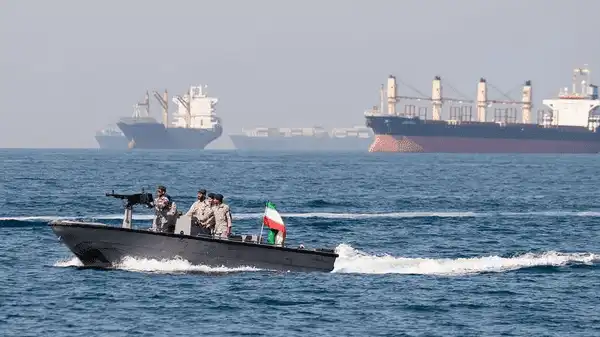
ناکامی ترامپ در تحقق اهدافش در جنگ 6 ماهه علیه ایران
شورای راهبردی آنلاین-رصد: «بیش از شش ماه از آغاز جنگ علیه ایران میگذرد و هیچ چشماندازی برای پایان آن دیده نمیشود. موج نخست درگیریها از ۲۸ فوریه تا آتشبس ۸ آوریل ادامه یافت و در ۸ ژوئیه، درگیریها از سر گرفته شد. از ۱۴ ژوئیه، ارتش آمریکا محاصره بنادر ایران را دوباره برقرار و حملات تقریبا روزانه را آغاز کرد؛ با این وجود، کندی تردد کشتیها همچنان ادامه دارد. امروز اهداف اولیه جنگ که شامل پایان دادن به برنامه هستهای ایران، نابودی صنعت موشکی و نیروی دریایی و قطع حمایت ایران از نیروهای نیابتی در خاورمیانه بود، کنار گذاشته شدهاند و عملیات نظامی آمریکا تقریبا بهطور انحصاری بر بازگشایی تنگه هرمز متمرکز است.»
دیپلماسی ترکیه در دریای سیاه در قبال موانع عملیاتی روسیه
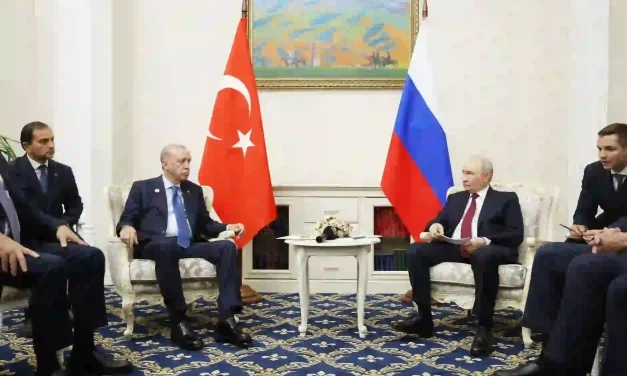
شورای راهبردی آنلاین-رصد: «با وجود تلاشهای ترکیه، علائم دریافتی از مسکو چشمانداز احیای دوباره «ابتکار غلات دریای سیاه» را تیره کرده است. حملات روسیه و اوکراین به بنادر، پایانههای بارگیری و کشتیهای دریای سیاه، صادرات مواد غذایی و عرضه جهانی غلات را مختل کرده و کشتیهای غیرنظامی کشورهای دیگر را نیز هدف قرار داده است. ترکیه بر اساس اختیارات اعطاشده به این کشور در کنوانسیون مونترو در سال ۱۹۳۶، کنترل تنگههای ترکیه، تنها مسیر دریایی میان دریای سیاه و مدیترانه، را در دست دارد. آنکارا در بخش بزرگی از جنگ روسیه و اوکراین خود را بهعنوان میانجی معرفی کرده است. با تشدید حملات در دریای سیاه، آنکارا در پی ایفای نقش بزرگتری در این میانجیگری است، اما موفقیت آن به آمادگی روسیه و اوکراین برای مذاکره بستگی دارد.»
فرصتهای همسویی بریکس و سازمان همکاری شانگهای در اوراسیای بزرگ
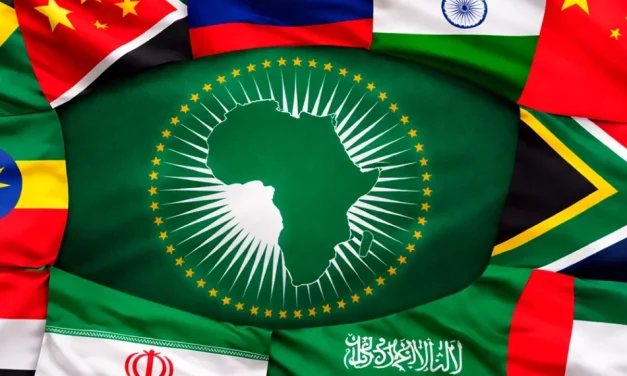
شورای راهبردی آنلاین-رصد: «نشستهای اخیر بریکس و سازمان همکاری شانگهای نشان میدهد که در میان کشورهای «اکثریت جهانی»، همکاریها بهتدریج در حال شکل دادن به چارچوبی جدید برای نظم جهانی است؛ چارچوبی که در آن نمایندگان غرب حضور ندارند و تمرکز اصلی بر همکاری میان قدرتهای نوظهور و کشورهای در حال توسعه است. اهمیت این روند صرفا در بیانیههای سیاسی نیست، بلکه در همراستا شدن پروژهها و سازوکارهای همکاری بریکس و سازمان همکاری شانگهای و شکلگیری ایده «اوراسیای بزرگ» آشکار میشود.»
فرجام تنشزدایی هند و چین
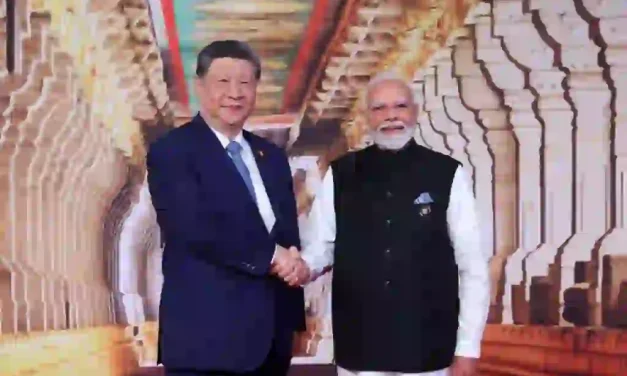
شورای راهبردی آنلاین-رصد: «هند و چین در کمتر از ۶۰ روز، چهار گفتوگوی مهم دوجانبه با هدف یافتن راهحلی برای مسئله مرزی و در عین حال حفظ صلح در امتداد مرزها برگزار کردند. دو کشور در ماه اوت، مذاکرات دیپلماتیک و پس از آن، گفتوگوهایی میان نمایندگان ویژه دو کشور ترتیب دادند که در نهایت به برگزاری نخستین نشست در سطح فرماندهان در اوایل سپتامبر انجامید. سرانجام، نوبت به دیدار دوجانبه نارندرا مودی، نخستوزیر هند، و شی جینپینگ، رئیسجمهور چین رسید.»

أحدث المقالات
موفقیتها و چالشهای همکاری روسیه و آفریقا پس از اجلاس سران ۲۰۲۳
شورای راهبردی آنلاین-رصد: سرگئی لاوروف، وزیر امور خارجه روسیه در ماه ژوئیه و در آستانه سومین نشست روسیه و آفریقا که قرار است در پایان ماه اکتبر برگزار شود، به آفریقا سفر و از اتیوپی، نیجر، موزامبیک و بوروندی دیدار کرد. نخستین اجلاس روسیه و آفریقا در سال ۲۰۱۹ با حضور هر ۵۴ کشور آفریقایی برگزار شد و ۴۵ کشور در سطح سران دولتها در اجلاس شرکت کردند؛ در حالی که در دومین نشست، ۴۷ کشور و ۲۷ رئیس دولت حضور داشتند. در ۲۰ ژوئیه سال جاری، حضور بیش از ۳۰ کشور آفریقایی در سومین نشست تایید شد. کارشناسان معتقدند که سومین نشست بیشتر جنبهای تشریفاتی خواهد داشت، زیرا معیار سنجش موفقیت این اجلاس بهتدریج از تعداد شرکتکنندگان به ارزیابی گامهای عملیشده برای تعمیق همکاریها تغییر یافته است.»
اولویت منطقی واشنگتن: پایان دادن به جنگ از طریق مذاکره
ناکامی ترامپ در تحقق اهدافش در جنگ 6 ماهه علیه ایران
شورای راهبردی آنلاین-رصد: «بیش از شش ماه از آغاز جنگ علیه ایران میگذرد و هیچ چشماندازی برای پایان آن دیده نمیشود. موج نخست درگیریها از ۲۸ فوریه تا آتشبس ۸ آوریل ادامه یافت و در ۸ ژوئیه، درگیریها از سر گرفته شد. از ۱۴ ژوئیه، ارتش آمریکا محاصره بنادر ایران را دوباره برقرار و حملات تقریبا روزانه را آغاز کرد؛ با این وجود، کندی تردد کشتیها همچنان ادامه دارد. امروز اهداف اولیه جنگ که شامل پایان دادن به برنامه هستهای ایران، نابودی صنعت موشکی و نیروی دریایی و قطع حمایت ایران از نیروهای نیابتی در خاورمیانه بود، کنار گذاشته شدهاند و عملیات نظامی آمریکا تقریبا بهطور انحصاری بر بازگشایی تنگه هرمز متمرکز است.»
دیپلماسی ترکیه در دریای سیاه در قبال موانع عملیاتی روسیه
شورای راهبردی آنلاین-رصد: «با وجود تلاشهای ترکیه، علائم دریافتی از مسکو چشمانداز احیای دوباره «ابتکار غلات دریای سیاه» را تیره کرده است. حملات روسیه و اوکراین به بنادر، پایانههای بارگیری و کشتیهای دریای سیاه، صادرات مواد غذایی و عرضه جهانی غلات را مختل کرده و کشتیهای غیرنظامی کشورهای دیگر را نیز هدف قرار داده است. ترکیه بر اساس اختیارات اعطاشده به این کشور در کنوانسیون مونترو در سال ۱۹۳۶، کنترل تنگههای ترکیه، تنها مسیر دریایی میان دریای سیاه و مدیترانه، را در دست دارد. آنکارا در بخش بزرگی از جنگ روسیه و اوکراین خود را بهعنوان میانجی معرفی کرده است. با تشدید حملات در دریای سیاه، آنکارا در پی ایفای نقش بزرگتری در این میانجیگری است، اما موفقیت آن به آمادگی روسیه و اوکراین برای مذاکره بستگی دارد.»
فرصتهای همسویی بریکس و سازمان همکاری شانگهای در اوراسیای بزرگ
شورای راهبردی آنلاین-رصد: «نشستهای اخیر بریکس و سازمان همکاری شانگهای نشان میدهد که در میان کشورهای «اکثریت جهانی»، همکاریها بهتدریج در حال شکل دادن به چارچوبی جدید برای نظم جهانی است؛ چارچوبی که در آن نمایندگان غرب حضور ندارند و تمرکز اصلی بر همکاری میان قدرتهای نوظهور و کشورهای در حال توسعه است. اهمیت این روند صرفا در بیانیههای سیاسی نیست، بلکه در همراستا شدن پروژهها و سازوکارهای همکاری بریکس و سازمان همکاری شانگهای و شکلگیری ایده «اوراسیای بزرگ» آشکار میشود.»
فرجام تنشزدایی هند و چین
شورای راهبردی آنلاین-رصد: «هند و چین در کمتر از ۶۰ روز، چهار گفتوگوی مهم دوجانبه با هدف یافتن راهحلی برای مسئله مرزی و در عین حال حفظ صلح در امتداد مرزها برگزار کردند. دو کشور در ماه اوت، مذاکرات دیپلماتیک و پس از آن، گفتوگوهایی میان نمایندگان ویژه دو کشور ترتیب دادند که در نهایت به برگزاری نخستین نشست در سطح فرماندهان در اوایل سپتامبر انجامید. سرانجام، نوبت به دیدار دوجانبه نارندرا مودی، نخستوزیر هند، و شی جینپینگ، رئیسجمهور چین رسید.»
تاثیر جنگ علیه ایران بر چشمانداز اقتصادی آمریکای لاتین و کارائیب

شورای راهبردی آنلاین_رصد: «اختلالات بازارهای جهانی انرژی و کالا در پی حمله روسیه به اوکراین در فوریه ۲۰۲۲ شوک بزرگی به اقتصاد جهانی وارد کرد. در سال جاری نیز جنگ علیه ایران شوک انرژی دیگری را ایجاد کرده که با اعمال محدودیت در تنگه هرمز (که حدود یک پنجم عرضه نفت و گاز طبیعی جهان از آن عبور میکند) آغاز شده و در حال گسترش است. آمریکای لاتین و منطقه کارائیب در نتیجه این درگیری، مانند سال ۲۰۲۲، با چشمانداز اقتصادی پیچیدهای روبرو هستند.»
ایگناسیو آلبه و انریکه مییان مهییا در تحلیلی که در وب سایت اندیشکده شورای آتلانتیک منتشر شد، نوشتند: انتظارات تورم در سراسر منطقه در حال افزایش است. پیشبینیهای صندوق بینالمللی پول برای شاخص قیمت مصرفکننده در آوریل ۲۰۲۶ نشاندهنده تورم بالاتر نسبت به پیشبینی اکتبر است. این تغییر تعجبآور نیست. الگوی مشابهی پس از حمله روسیه به اوکراین در سال ۲۰۲۲ پدیدار شد. در آن سال تورم واقعی برای آمریکای لاتین و کارائیب در مقایسه با پیشبینیهای پیش از حمله اکتبر ۲۰۲۱، به طور قابل توجهی بالاتر بود.
با افزایش قیمت انرژی در سال ۲۰۲۲، فشارهای اضافی نیز وارد شد. دسترسی محدود به سوخت و کودهای شیمیایی که بسیاری از آنها محصولات جانبی تولید گاز طبیعی هستند، منجر به افزایش قیمت مواد غذایی شد که با افزایش هزینه واردات و نهادههای تولید، میزان رشد را کاهش داد. برخی از صادرکنندگان خالص انرژی و کشاورزی از قیمتهای بالاتر صادرات سود بردند، اما اقتصادهای سراسر این نیمکره همچنان با فشارهای تورمی روبرو بودند.
در سال ۲۰۲۲، تورم و قیمت انرژی هماهنگ با هم افزایش یافت. هزینههای مرتبط با همهگیری و اختلالات زنجیره تأمین نیز مؤثر بود، اما شوک انرژی چرخه تورم را گسترش داد و بانکهای مرکزی را مجبور ساخت برای مهار تورم، نرخهای بهره را برای مدتی طولانیتر بالا نگه دارند. نرخهای بهره بالاتر به کاهش رشد تمایل دارند و سرمایه را از بخش مصرف و سرمایهگذاری خارج کرده و به سمت اوراق و ابزارهای سودآور مالی روانه میکند.
فشار تورمی در حال افزایش است. در شیلی که به لحاظ تاریخی واردکننده سوخت است، نهادهای نظارتی مجبور شدند قیمت گاز را تا ۵۴ درصد در ماه مارس افزایش دهند. کشورهای دیگر مانند بولیوی، کلمبیا و اکوادور با افزایش هزینههای یارانه سوخت روبرو هستند که فشار بر امور مالی دولت را افزایش میدهد. در برزیل، که یک صادرکننده عمده انرژی است اما همچنان بخش عمده گازوئیل خود را وارد میکند، دولت در واکنش به این شرایط، مالیات فدرال گازوئیل را حذف کرد و عوارض صادراتی نفت خام و گازوئیل را افزایش داد تا از ارسال محمولههای خروجی جلوگیری کند.
برزیل از اوایل سال ۲۰۲۴ با بازگشت تورم روبرو شده است که بانک مرکزی برزیل را بر آن داشت تا نرخ بهره سِلیک را به ۱۴.۸ درصد افزایش دهد. این رقم بالاتر از اوج ۱۳.۸ درصدی در سال ۲۰۲۲ است. با افزایش نگرانیهای تورمی در جهان، بانک مرکزی به احتمال زیاد از سرعت کاهش نرخهای بهره خواهد کاست. این نرخها رشد را خفه میکند، اثرات مالی دارد، هزینه پرداخت سود اوراق قرضه دولتی را افزایش میدهد و نسبت بدهی به تولید ناخالص داخلی را بالا میبرد.
پیشبینیهای تورمی از زمان آغاز جنگ ایران بدتر شده است. انتظار میرود همه اقتصادهای بزرگ بازگشت تورم را تجربه کنند. کشورهایی مانند برزیل و مکزیک در حال حاضر دارای نرخهای بهره بالا هستند که در سطح یا نزدیک سطوح محدودکننده برای رشد قرار دارند.
اثرات عرضه بر این نیمکره
چشمانداز اقتصادهای منطقه بر اساس منابع، صنایع و بخشهای هر کشور متفاوت است. اقتصادهای وابسته به واردات در آمریکای مرکزی و کارائیب هستند که به شدت به تأمینکنندگان خارجی متکیاند، کشورهایی هستند که بیشتر در معرض نوسانات قیمتهای سوخت و مواد غذایی قرار دارند. این کشورها با بزرگترین خطر کمبود عرضه و شوکهای قیمتی روبرو هستند که پیامدهای مستقیمی برای رشد اقتصادی دارد.
اگر اختلال جدی در تنگه هرمز ادامه یابد و اگر عرضههای حیاتی انرژی و کودهای شیمیایی همچنان تحت تأثیر قرار گیرد، این کشورهای وابسته به واردات در نیمکره غربی شدیدترین ضربه را خواهند خورد. در عین حال، آمریکای جنوبی غنی از منابع نیز بدون خطر نیست. در حالی که صادرکنندگان انرژی از قیمتهای بالاتر سود میبرند، با محدودیتهایی نیز روبرو هستند. کشورهایی مانند برزیل، پاراگوئه و اروگوئه که گازوئیل و کود وارد میکنند، شاهد محدودیت بخشهای کلیدی خود به دلیل نهادههای محدود خواهند بود. شوکهای انرژی برندگان و بازندگان روشنی ایجاد نمیکنند. حتی زمانی که درآمدهای صادراتی افزایش مییابد، خانوارها و شرکتها با هزینههای بالاتری روبرو میشوند.
اثرگذاری بر امور مالی عمومی و خصوصی
سرریزهای مالی ناشی از این درگیری نیز بر این منطقه تأثیر میگذارد. بازده اوراق قرضه 10 ساله دولتی در سراسر اقتصادهای پیشرفته و نوظهور از جمله مکزیک افزایش یافته است. در آمریکای لاتین و کارائیب، بازده بالاتر به هزینههای استقراض بالاتر و فشار تورمی مجدد تبدیل میشود.
اگر این روند تسریع شود، کشورهایی که بدهیهای خارجی کوتاهمدت قابل توجهی دارند (که اغلب به ارز خارجی است)، با فشاری فزاینده روبرو خواهند شد. اگرچه سطوح ذخایر ارزی در سراسر منطقه متفاوت است، کشورهایی با رتبههای اعتباری پایینتر، بار بدهی کوتاهمدت بالاتر و ذخایر ضعیفتر، بیشتر در معرض تنش مالی هستند.
بحرانها و فرصتهای بالقوه
اگرچه مدت و دامنه درگیری در ایران نامشخص باقی مانده است، چندین روند روشن است: کمبود انرژی و کالاها تورم را بالاتر میبرد، شرایط مالی را سختتر و رشد را کند میکند. اقتصادهای وابسته به واردات در آمریکای لاتین و کارائیب عموماً با بزرگترین خطرات در نیمکره غربی روبرو هستند.
اما این بحران همچنین فرصتهایی ایجاد میکند. کشورهای منطقه میتوانند سرمایهگذاری را به سمت بخشهای انرژی جذب کنند که وابستگی جهانی به زنجیرههای تأمین متمرکز را کاهش میدهد. آرژانتین، برزیل و گویان نمونههای مهمی هستند. برخی دیگر میتوانند از کشورهایی مانند شیلی با تسریع سرمایهگذاری در انرژی تجدیدپذیر برای کاهش وابستگی به واردات انرژی پیروی کنند.
فرصتهایی در سراسر آمریکای لاتین و کارائیب وجود دارد. این به بخش خصوصی و دولتهای منطقه بستگی دارد که با همکاری یکدیگر فرصتهایی را بیابند که میتواند به مقابله با مخاطرات جهانی پیش روی منطقه کمک کرده و تابآوری بلندمدت را تقویت کند.
0 Comments