

جدیدترین مطالب
الدبلوماسية الصينية تجاه الولايات المتحدة؛ من تمديد الهدنة التجارية إلى الحفاظ على التوازن في غرب آسيا
المجلس الاستراتيجي أونلاين ـ رأي: إن زيارة شي جين بينغ، رئيس جمهورية الصين، التي استمرت ثلاثة أيام إلى واشنطن ولقاءه دونالد ترامب يومي 24 و25 سبتمبر/أيلول 2026، والتي رافقتها مراسم استقبال رسمية في قاعدة أندروز الجوية، لم تكن، أكثر من كونها مؤشراً إلى تحقيق إنجاز حاسم يفضي إلى حلحلة العلاقات بين القوتين، عرضاً دبلوماسياً لإدارة مستوى التوترات.
اتفاق مكة على المحك؛ من «معضلة الردع» إلى «خطر تقويض الأمن»
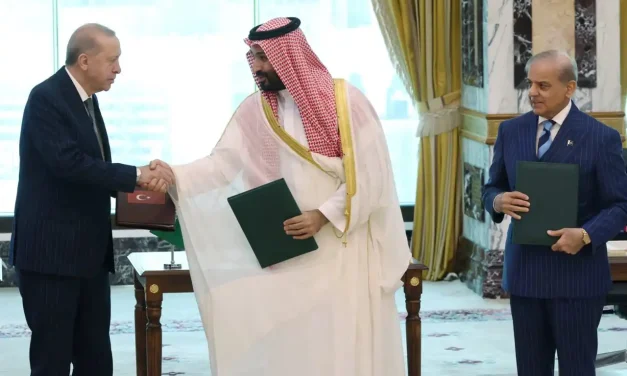
المجلس الاستراتيجي أونلاين ـ رأي: إن اتفاق مكة، الذي وُقّع في 7 أغسطس/آب 2026 بين السعودية وتركيا وباكستان، يواجه في الواقع «معضلة الردع» و«تباين إدراك التهديد» أكثر مما يمثل استجابة للفراغات الجيوسياسية. وفي حين يمثل هذا الاتفاق رمزاً للانتقال نحو الاعتماد على الذات إقليمياً، فإن الاختبارات الميدانية الأولى وتعقيدات العلاقات مع الفاعلين الإقليميين ستحدد المعنى الحقيقي له.

أحدث المقالات
الدبلوماسية الصينية تجاه الولايات المتحدة؛ من تمديد الهدنة التجارية إلى الحفاظ على التوازن في غرب آسيا
المجلس الاستراتيجي أونلاين ـ رأي: إن زيارة شي جين بينغ، رئيس جمهورية الصين، التي استمرت ثلاثة أيام إلى واشنطن ولقاءه دونالد ترامب يومي 24 و25 سبتمبر/أيلول 2026، والتي رافقتها مراسم استقبال رسمية في قاعدة أندروز الجوية، لم تكن، أكثر من كونها مؤشراً إلى تحقيق إنجاز حاسم يفضي إلى حلحلة العلاقات بين القوتين، عرضاً دبلوماسياً لإدارة مستوى التوترات.
اتفاق مكة على المحك؛ من «معضلة الردع» إلى «خطر تقويض الأمن»
المجلس الاستراتيجي أونلاين ـ رأي: إن اتفاق مكة، الذي وُقّع في 7 أغسطس/آب 2026 بين السعودية وتركيا وباكستان، يواجه في الواقع «معضلة الردع» و«تباين إدراك التهديد» أكثر مما يمثل استجابة للفراغات الجيوسياسية. وفي حين يمثل هذا الاتفاق رمزاً للانتقال نحو الاعتماد على الذات إقليمياً، فإن الاختبارات الميدانية الأولى وتعقيدات العلاقات مع الفاعلين الإقليميين ستحدد المعنى الحقيقي له.
مسار هبوط هيمنة الدولار على اقتصاد العالم وأداء الدور الصيني

المجلس الاستراتيجي أونلاين ـ مذكرة: بعد الحرب العالمية الثانية، لعبت هيمنة النظام المالي العالمي القائم على الدولار دوراً حاسماً في التفوق الاقتصادي للولايات المتحدة في النظام الدولي. في الوقت نفسه، كانت هذه الأداة الاقتصادية فعالة جداً في دفع وتمرير أجندات واشنطن السياسية والجيوسياسية، لكن هذا المسار واجه موجة واسعة من السخط مع ظهور أقطاب قوة جديدة في النظام الدولي، تلك الدول التي تجد نفسها عُرضةً لهذه الأداة ولاسيما مع تزايد الأحادية الأمريكية التي تتمثل في شكل عقوبات اقتصادية.
محمد جواد قهرماني - دكتوراه في العلاقات الدولية من جامعة طهران
أدت موجة السخط هذه إلى قيام جهات فاعلة مختلفة على مستوى الفكر والأداء، بتعريف الخروج من هذه الهيمنة كهدف رئيس لأنفسهم. و يتجلى هذا بشكل خاص لدى الدول التي استهدفتها العقوبات الأمريكية أكثر من غيرها. أعلنت دول مثل روسيا والصين عن رغبتها في القضاء على الدولار أو تقليص دوره مع تصاعد التوترات والمنافسة بين الشرق والغرب. أعلن وزير الخارجية الروسي سيرغي لافروف، قبل زيارته للصين في مارس التي استغرقت يومين، ضرورة تقليل اعتماد البلدين على الدولار الأمريكي وأنظمة الدفع الغربية. وإن لم يقتصر هذا الأمر على الصين وروسيا. على سبيل المثال تريد دول البريكس تطوير نظام دفع عالمي جديد يمكن أن يتحدى شبكة سويفت للدفع الدولي.
في هذا الخضم، ونظراً إلى التطورات الكبرى في النظام الدولي، يمكننا القول إن الصين لديها طاقات أكبر من غيرها لتحدي النظام المالي القائم على الدولار. تعد بكين حالياً ثاني أكبر اقتصاد في العالم، ومن المتوقع أن تصبح القوة الاقتصادية الأولى في العالم خلال العقد المقبل. الهياكل المؤسسية الجديدة للبلاد، والتي يمكن أن توفر قواعد ومعايير اقتصادية جديدة تتعارض مع المعايير المقدمة في صندوق النقد الدولي والبنك الدولي، تسمح للبلد بوضع قواعد ومعايير اقتصادية جديدة، تختلف تماماً عما كان سائداً في العقود السابقة.
مكنت هذه الطاقة الصين من تحدي الدولار بجدية في النظام المالي الدولي. يمكن مشاهدة بروز هذا الأمر بوضوح في الجهود المبذولة لتطوير اليوان الرقمي. يعتبر بنك الشعب الصيني حالياً أكثر تقدماً في تطوير العملة الرقمية من أي بنك مركزي كبير آخر في العالم. لا تبحث بكين عن الاستخدام المحلي فحسب، بل تبحث أيضاً عن تصميم لاستخدامه في نظام مالي عالمي يلعب فيه الدولار دوراً مركزياً. يمكن لهذا الإجراء، جنباً إلى جنب مع تطوير استخدام العملة الوطنية في العلاقات مع البلدان الأخرى، أن يلعب دوراً حاسماً يؤدي في نهاية المطاف إلى تهميش الدولار في المعاملات العالمية. يمكن رؤية ذلك بوضوح في العلاقات مع موسكو. على سبيل المثال، في عام 2015، كان حوالي 90٪ من معاملاتهم الثنائية بالدولار، بينما في الأشهر الأربعة الأولى من عام 2020، انخفض هذا إلى 61٪.
كما اتخذت روسيا هذا النهج في طليعة تعاملاتها التجارية، خاصة مع تصاعد التوترات مع الغرب ومواجهة العقوبات الأمريكية والأوروبية. وفقاً لكيريل ديمترييف، رئيس صندوق الاستثمار الروسي المباشر، بلغت حصة الدولار في مدفوعات التجارة الخارجية لروسيا من 92 بالمائة في السنوات الأخيرة إلى 50 بالمائة. بينما ارتفعت المداولات التجارية الدولية الخاصة بالروبل من 3٪ إلى 14٪.
إذا أضفنا إلى هذه التطورات الإحصاءات الأخيرة التي قدمها صندوق النقد الدولي، يبدو الأمر أكثر استغراباً. حسب هذه الإحصائيات، بلغت حصة احتياطيات الدولار الأمريكي في البنوك المركزية في الربع الأخير من عام 2020 إلى مستوى 59٪ ، وهو أدنى مستوى منذ 25 عامًا.
ومع ذلك، على الرغم من هذه التغييرات، لا يمكن القول أننا سنشهد قريباً سقوط هيمنة الدولار في المعاملات العالمية. يمكن ملاحظة ذلك من خلال النظر إلى التاريخ. على سبيل المثال في عام 1880، كانت بريطانيا تشكل 22.9% من الإنتاج العالمي، وفي عام 1913 انخفض هذا الرقم إلى 13.6%. لكن حصة الولايات المتحدة من الإنتاج العالمي ارتفعت من 14.7% إلى 32% خلال نفس الفترة. أيضاً، بينما كانت حصة بريطانيا من التجارة العالمية 23.2٪ في عام 1880، فقد انخفضت إلى 14.1٪ بين عامي 1911 إلى 1913. كذلك، مع انخفاض الإنتاج الصناعي البريطاني، ارتفعت حصة الولايات المتحدة من الإنتاج الصناعي العالمي من 7.2٪ عام 1860 إلى 18.5٪ عام 1900 و 39.3٪ عام 1928. ومع ذلك، ظلت العملة البريطانية العملة الرئيسية في العالم لعدة عقود قادمة. تقودنا هذه المقارنة التاريخية إلى النقطة التي مفادها أنه؛ بما أن الولايات المتحدة لديها مكونات أخرى للقوة، فعلى الأقل لا نتوقع تغيراً في مصير الدولار بين عشية وضحاها، لكن لا يمكن إنكار مسار هبوط دور الدولار أو إمكانية استبداله بعملات أخرى في المستقبل.
0 Comments