
جدیدترین مطالب
اولویت منطقی واشنگتن: پایان دادن به جنگ از طریق مذاکره
ناکامی ترامپ در تحقق اهدافش در جنگ 6 ماهه علیه ایران
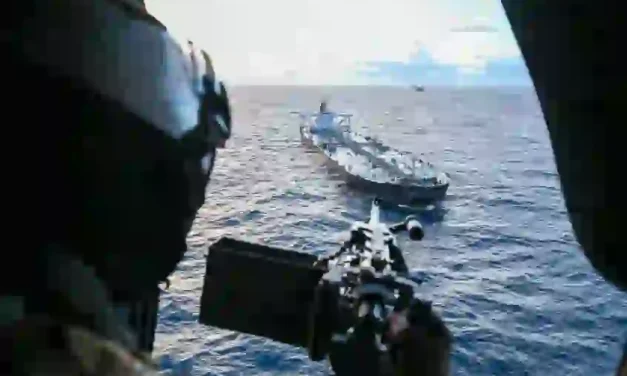
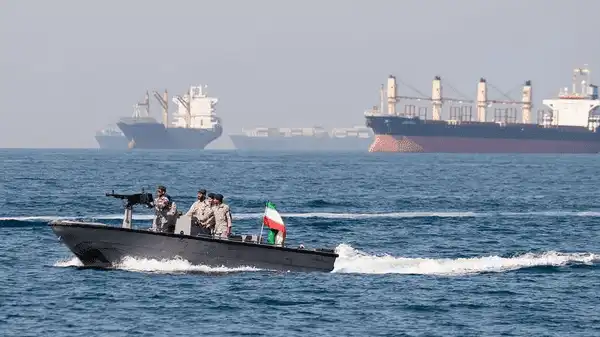
شورای راهبردی آنلاین-رصد: «بیش از شش ماه از آغاز جنگ علیه ایران میگذرد و هیچ چشماندازی برای پایان آن دیده نمیشود. موج نخست درگیریها از ۲۸ فوریه تا آتشبس ۸ آوریل ادامه یافت و در ۸ ژوئیه، درگیریها از سر گرفته شد. از ۱۴ ژوئیه، ارتش آمریکا محاصره بنادر ایران را دوباره برقرار و حملات تقریبا روزانه را آغاز کرد؛ با این وجود، کندی تردد کشتیها همچنان ادامه دارد. امروز اهداف اولیه جنگ که شامل پایان دادن به برنامه هستهای ایران، نابودی صنعت موشکی و نیروی دریایی و قطع حمایت ایران از نیروهای نیابتی در خاورمیانه بود، کنار گذاشته شدهاند و عملیات نظامی آمریکا تقریبا بهطور انحصاری بر بازگشایی تنگه هرمز متمرکز است.»
دیپلماسی ترکیه در دریای سیاه در قبال موانع عملیاتی روسیه
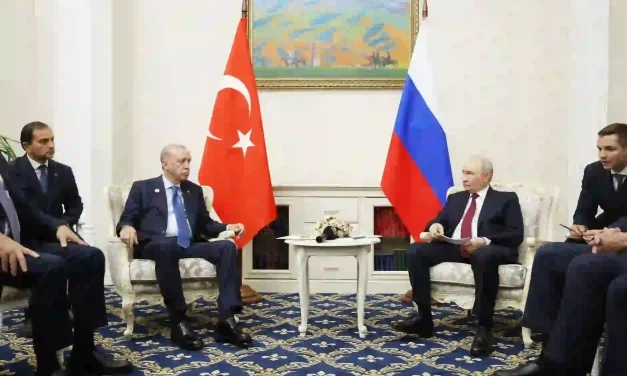
شورای راهبردی آنلاین-رصد: «با وجود تلاشهای ترکیه، علائم دریافتی از مسکو چشمانداز احیای دوباره «ابتکار غلات دریای سیاه» را تیره کرده است. حملات روسیه و اوکراین به بنادر، پایانههای بارگیری و کشتیهای دریای سیاه، صادرات مواد غذایی و عرضه جهانی غلات را مختل کرده و کشتیهای غیرنظامی کشورهای دیگر را نیز هدف قرار داده است. ترکیه بر اساس اختیارات اعطاشده به این کشور در کنوانسیون مونترو در سال ۱۹۳۶، کنترل تنگههای ترکیه، تنها مسیر دریایی میان دریای سیاه و مدیترانه، را در دست دارد. آنکارا در بخش بزرگی از جنگ روسیه و اوکراین خود را بهعنوان میانجی معرفی کرده است. با تشدید حملات در دریای سیاه، آنکارا در پی ایفای نقش بزرگتری در این میانجیگری است، اما موفقیت آن به آمادگی روسیه و اوکراین برای مذاکره بستگی دارد.»
فرصتهای همسویی بریکس و سازمان همکاری شانگهای در اوراسیای بزرگ
شورای راهبردی آنلاین-رصد: «نشستهای اخیر بریکس و سازمان همکاری شانگهای نشان میدهد که در میان کشورهای «اکثریت جهانی»، همکاریها بهتدریج در حال شکل دادن به چارچوبی جدید برای نظم جهانی است؛ چارچوبی که در آن نمایندگان غرب حضور ندارند و تمرکز اصلی بر همکاری میان قدرتهای نوظهور و کشورهای در حال توسعه است. اهمیت این روند صرفا در بیانیههای سیاسی نیست، بلکه در همراستا شدن پروژهها و سازوکارهای همکاری بریکس و سازمان همکاری شانگهای و شکلگیری ایده «اوراسیای بزرگ» آشکار میشود.»
فرجام تنشزدایی هند و چین
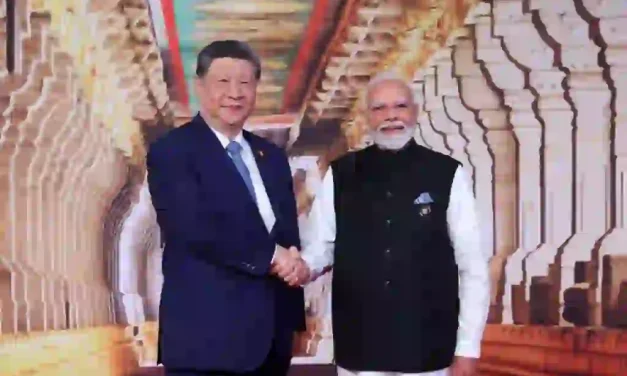
شورای راهبردی آنلاین-رصد: «هند و چین در کمتر از ۶۰ روز، چهار گفتوگوی مهم دوجانبه با هدف یافتن راهحلی برای مسئله مرزی و در عین حال حفظ صلح در امتداد مرزها برگزار کردند. دو کشور در ماه اوت، مذاکرات دیپلماتیک و پس از آن، گفتوگوهایی میان نمایندگان ویژه دو کشور ترتیب دادند که در نهایت به برگزاری نخستین نشست در سطح فرماندهان در اوایل سپتامبر انجامید. سرانجام، نوبت به دیدار دوجانبه نارندرا مودی، نخستوزیر هند، و شی جینپینگ، رئیسجمهور چین رسید.»


أحدث المقالات
اولویت منطقی واشنگتن: پایان دادن به جنگ از طریق مذاکره
ناکامی ترامپ در تحقق اهدافش در جنگ 6 ماهه علیه ایران
شورای راهبردی آنلاین-رصد: «بیش از شش ماه از آغاز جنگ علیه ایران میگذرد و هیچ چشماندازی برای پایان آن دیده نمیشود. موج نخست درگیریها از ۲۸ فوریه تا آتشبس ۸ آوریل ادامه یافت و در ۸ ژوئیه، درگیریها از سر گرفته شد. از ۱۴ ژوئیه، ارتش آمریکا محاصره بنادر ایران را دوباره برقرار و حملات تقریبا روزانه را آغاز کرد؛ با این وجود، کندی تردد کشتیها همچنان ادامه دارد. امروز اهداف اولیه جنگ که شامل پایان دادن به برنامه هستهای ایران، نابودی صنعت موشکی و نیروی دریایی و قطع حمایت ایران از نیروهای نیابتی در خاورمیانه بود، کنار گذاشته شدهاند و عملیات نظامی آمریکا تقریبا بهطور انحصاری بر بازگشایی تنگه هرمز متمرکز است.»
دیپلماسی ترکیه در دریای سیاه در قبال موانع عملیاتی روسیه
شورای راهبردی آنلاین-رصد: «با وجود تلاشهای ترکیه، علائم دریافتی از مسکو چشمانداز احیای دوباره «ابتکار غلات دریای سیاه» را تیره کرده است. حملات روسیه و اوکراین به بنادر، پایانههای بارگیری و کشتیهای دریای سیاه، صادرات مواد غذایی و عرضه جهانی غلات را مختل کرده و کشتیهای غیرنظامی کشورهای دیگر را نیز هدف قرار داده است. ترکیه بر اساس اختیارات اعطاشده به این کشور در کنوانسیون مونترو در سال ۱۹۳۶، کنترل تنگههای ترکیه، تنها مسیر دریایی میان دریای سیاه و مدیترانه، را در دست دارد. آنکارا در بخش بزرگی از جنگ روسیه و اوکراین خود را بهعنوان میانجی معرفی کرده است. با تشدید حملات در دریای سیاه، آنکارا در پی ایفای نقش بزرگتری در این میانجیگری است، اما موفقیت آن به آمادگی روسیه و اوکراین برای مذاکره بستگی دارد.»
فرصتهای همسویی بریکس و سازمان همکاری شانگهای در اوراسیای بزرگ
شورای راهبردی آنلاین-رصد: «نشستهای اخیر بریکس و سازمان همکاری شانگهای نشان میدهد که در میان کشورهای «اکثریت جهانی»، همکاریها بهتدریج در حال شکل دادن به چارچوبی جدید برای نظم جهانی است؛ چارچوبی که در آن نمایندگان غرب حضور ندارند و تمرکز اصلی بر همکاری میان قدرتهای نوظهور و کشورهای در حال توسعه است. اهمیت این روند صرفا در بیانیههای سیاسی نیست، بلکه در همراستا شدن پروژهها و سازوکارهای همکاری بریکس و سازمان همکاری شانگهای و شکلگیری ایده «اوراسیای بزرگ» آشکار میشود.»
فرجام تنشزدایی هند و چین
شورای راهبردی آنلاین-رصد: «هند و چین در کمتر از ۶۰ روز، چهار گفتوگوی مهم دوجانبه با هدف یافتن راهحلی برای مسئله مرزی و در عین حال حفظ صلح در امتداد مرزها برگزار کردند. دو کشور در ماه اوت، مذاکرات دیپلماتیک و پس از آن، گفتوگوهایی میان نمایندگان ویژه دو کشور ترتیب دادند که در نهایت به برگزاری نخستین نشست در سطح فرماندهان در اوایل سپتامبر انجامید. سرانجام، نوبت به دیدار دوجانبه نارندرا مودی، نخستوزیر هند، و شی جینپینگ، رئیسجمهور چین رسید.»
چالشهای مالی و اقتصادی پساکرونا

شورای راهبردی آنلاین – رصد: اوایل سال جاری با بروز بحرانهای مالی و اقتصادی ناشی از همهگیری ویروس کرونا، دولتها به مداخلات گسترده دولتی مبادرت کردند. چندین تریلیون دلار اقدامات مالی و خرید داراییها توسط بانکهای مرکزی به ثبات اوضاع کمک کرد و زمینه را برای احیای شرایط اقتصادی فراهم ساخت. اگرچه اقدامات حمایتی گسترده مالی و اقتصادی برای جلوگیری از آسیبهای بیشتر بر دستگاههای مالی و اقتصادی ضروری بود اما این اقدامات (بهویژه حفظ نرخ بهره پایین به مدت طولانی) باعث تشدید بسیاری از موارد عدم بازدهی، عدم توازن و آسیبپذیریهایی شده است که نظامهای مالی و اقتصادی را در برابر تداوم بحران جاری، شکننده و ضعیف میسازند.
وبسایت شورای آتلانتیک آمریکا در یادداشتی نوشت: نخست آنکه، مداخلات مداوم و گسترده پولی و مالی، خطر وابستگی بازارهای مالی به حمایت دولتی و عادی شدن این رویه را به دنبال دارد. بانکهای مرکزی با خرید بدهیهای بنگاههای اقتصادی به تداوم کار بازارهای مالی و اقتصادی کمک کردهاند؛ اما انتظارات زیاد از حمایتهای مداوم بانکهای مرکزی حاکی از آن است که این عادتها به یک الگو تبدیل میشود. هر نوع علائم حاکی از عدم مداخلات صحیح بانکهای مرکزی، باعث آشوب بازار شده و بانکهای مرکزی را به تلاش برای عادیسازی اقتصاد وا میدارد. این روند وضعیتی ناسالم بوده و شالودههای اساسی، بازدهی و پویایی اقتصاد کاپیتالیستی بازار را تضعیف میسازد.
دوم آنکه، نرخ پایین بهره و نقدینگی فراوان در اقدامات بانکهای مرکزی، همه بخشهای اقتصادی (دولتها، شرکتها و مصرفکنندگان) را به وامگیری تشویق کرده و به افزایش بدهی کلی دامن میزند. بر اساس گزارش موسسه بینالمللی امور مالی، کل بدهی در دهه پس از بحران مالی بزرگ افزایش قابلتوجهی داشته و به رکورد جدید 258 تریلیون دلار یا 331 درصد تولید ناخالص داخلی جهانی در سهماهه اول سال 2020 رسید. همهگیری جاری نیز باعث افزایش این بدهی خواهد شد.
سوم آنکه، اقدامات حمایتی دولتی به ریکاوری ناهموار (K-shaped) دامن میزند بهطوریکه ریکاوری بازارهای مالی تند بوده است و به همراه بازارهای سرمایه نیازمند اصلاحات وسیع مکرر است. در مقابل، ریکاوری اقتصادی کند، شکننده و ناهموار بوده است بهطوریکه 6.2 تا 8.7 میلیون کارگر در آمریکا که بهطور موقتی کارشان را از دست دادهاند، اواخر امسال کارشان را برای همیشه از دست داده و بیکار خواهند شد. برنامههای کمکی آمریکا برای بیکاری ناشی از همهگیری باعث کاهش تبعات بیکاری شده است اما چیزی نخواهد گذشت که این کمکها تمامشده یا شدیداً کاهش خواهد یافت. شرایط فعلی را میتوان تا حدی با 8.6 میلیون بیکار دائمی پس از بحران بزرگ مالی مقایسه کرد که ده سال طول کشید تا میزان بیکاری به سطح قبل از آن بحران بازگردد.
احیای ناهموار به نابرابری درآمد و ثروت نیز دامن میزند. رشد بازارهای مالی عمدتاً به نفع دهک بالاست که ازلحاظ ثروت، 84 درصد از بازار سهام آمریکا را در اختیاردارند. علاوه بر این، افراد دهک بالا دارای شغلهایی هستند که میتوانند از خانه بهصورت آنلاین کار کنند و بدون قرار گرفتن در معرض همهگیری، شغل خود را نیز حفظ کنند. در مقابل، 50 درصد مردم در دهکهای پایین دارایی مالی چندانی نداشته و مشغول کارهایی هستند که درآمد پایینی داشته و بسیاری از این شغلها نیز ازدسترفتهاند. کسانی که شغل خود را از دست نداده و در حوزههایی کار میکنند که تحت تأثیر کووید-19 بوده و نیازمند تماس فیزیکی است، احتمال ابتلای آنها به کووید-19 زیاد است.
چهارم آنکه، ریکاوری سریع بازارهای مالی شانس و فرصت آزمون صندوقهای مالی در برابر ریسک جهش برداشت را از بین میبرد. در سهماهه اول 2020، برداشت از صندوقها افزایش یافت، بهطوریکه صندوقها برای تأمین درخواستهای نقدی به حراج داراییهای خود مبادرت کردند. مخصوصاً، برداشت از صندوقهای تأمینی به بیش از 9 درصد ارزش دارایی خالص آنها رسید. صندوقهای بازار پولی آمریکا باتحمل میزان برداشت 17.6 درصد در ماه مارس درد بیشتری متحمل شدند. این هجوم به صندوقها در اویل آوریل با ورود دولت فدرال متوقف شد و بلافاصله جریان پول و قیمت دارایی بسیاری از صندوقها به سطح قبل از بحران رسید؛ اما پسازاین جریان، معلوم نشد که عملکرد مدیران و عوامل صندوقها، بهویژه در نبود حمایت بهموقع بانک مرکزی، چقدر در مدیریت ریسک نقدینگی برای مقابله با جهش برداشت نقدی، مطلوب بوده است. در مواقع آشوب بازار، مدیران صندوقها برای تأمین تقاضای نقدی به فروش داراییهای غیر نقدی روی میآورند مگر اینکه بانک مرکزی آنها را نجات دهد.
پژوهش اخیر آکسفورد اکونومیست از 162 کسبوکار جهان نشان میدهد که احتمال یک بحران مالی جهانی در دو سال آینده 20 درصد است. این احتمال حاکی از آن است که اقدامات مالی و پولی فعلی دولتها (و تشدید عدم بازدهی، عدم توازن و آسیبپذیری ناشی از این اقدامات) برای ثبات اقتصادی آتی تأثیرگذار بوده و باید موردتوجه قرار گیرد.
0 Comments