
جدیدترین مطالب


خشکسالی دانوب؛ تهدیدی برای تامین برق اروپای مرکزی
شورای راهبردی آنلاین- رصد: «خشکسالی بیسابقه حوضه دانوب در تابستان ۲۰۲۶، نه یک ناهنجاری فصلی، بلکه نقطه عطفی در امنیت انرژی اروپای مرکزی و شرقی است. همزمانی کاهش تولید نیروگاههای هستهای مجارستان و رومانی با افت شدید برقآبی صربستان و اتریش، فرضیه جبران کسری برق از طریق همسایگان را باطل کرده و نشان میدهد که وابستگی منطقه به یک نظام رودخانهایِ آسیبپذیر، نیازمند بازطراحی بنیادین در تأمین مالی، مکانیابی و هماهنگی زیرساختهای انرژی است.»

أحدث المقالات
خشکسالی دانوب؛ تهدیدی برای تامین برق اروپای مرکزی
شورای راهبردی آنلاین- رصد: «خشکسالی بیسابقه حوضه دانوب در تابستان ۲۰۲۶، نه یک ناهنجاری فصلی، بلکه نقطه عطفی در امنیت انرژی اروپای مرکزی و شرقی است. همزمانی کاهش تولید نیروگاههای هستهای مجارستان و رومانی با افت شدید برقآبی صربستان و اتریش، فرضیه جبران کسری برق از طریق همسایگان را باطل کرده و نشان میدهد که وابستگی منطقه به یک نظام رودخانهایِ آسیبپذیر، نیازمند بازطراحی بنیادین در تأمین مالی، مکانیابی و هماهنگی زیرساختهای انرژی است.»
پیامدهای منطقهای قطع صادرات گاز رژیم اسرائیل در پی پاسخ موشکی ایران
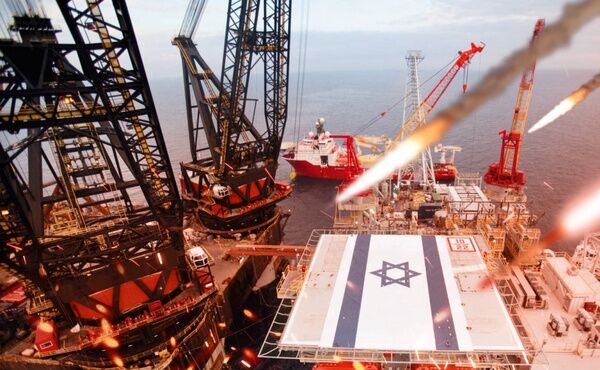
شورای راهبردی آنلاین-رصد: «بحران انرژی در شرق مدیترانه که با جنگ ایران همراه شد، با بحران نفتی معروف هرمز متفاوت است. محرک اصلی آن اختلال در ترانزیت دریایی نفت نبود، بلکه قطع یکماهه صادرات گاز اسرائیل در پی حملات موشکی مکرر حزبالله و ایران بود.»
ایلای رتیگ در تحلیلی که در وب سایت «مرکز بگین-سادات» منتشر شد، نوشت: رویههای ایمنی زمان جنگ، اسرائیل را به تعطیلی میادین گاز شمالی خود، لویاتان و کاریش، و انتقال تمام گاز از تنها میدان باقیمانده (تامار) به بازار داخلی به بهای تعهدات صادراتی خود به اردن و مصر مجبور کرد. میدان لویاتان در ۲ آوریل ۲۰۲۶، ۳۲ روز پس از تعطیلی، فعالیت خود را از سر گرفت. کاریش یک هفته بعد بازگشایی شد. این تعطیلیها طولانیترین اختلال در عرضه گاز از زمان آغاز صادرات اسرائیل به همسایگان، و سومین اختلال بزرگ پس از جنگ غزه در اکتبر ۲۰۲۳ و جنگ ۱۲ روزه با ایران در ژوئن ۲۰۲۵ است.
اهمیت این اختلالات نه تنها در اثرات اقتصادی فوری، بلکه در تکراری شدن آنهاست. از دید همسایگان اسرائیل، مشکل دیگر یک وقفه فنی یکباره نیست، بلکه الگویی تکراری از غیرقابل اعتماد بودن ناشی از درگیری است. این مسئله نگرانکننده است زیرا گاز اسرائیل از نظر ساختاری برای بخش برق منطقه مهم شده است. در سال ۲۰۲۵، صادرات گاز اسرائیل به مصر و اردن ۱۳ درصد رشد کرد و به حدود ۱۳.۲ میلیارد متر مکعب رسید.
اردن به ویژه در معرض این وابستگی است، زیرا گاز طبیعی حدود ۶۸ درصد از تولید برق این کشور را به عهده دارد و گاز اسرائیل بیش از نیمی از این تقاضا را تأمین میکند. در طول اختلال، شرکت ملی برق اردن مجبور شد بخشی از تولید برق خود را به سوخت سنگین و گازوئیل منتقل کند، آن هم در زمانی که قیمت نفت رکورد زده بود. اردن مجبور شد به ذخایر محدود نفتی خود دست بزند، الانجی گرانتر وارد کند، و تحویل گاز به صنعت را کاهش دهد. وزیر انرژی اردن اعلام کرد که جایگزینی گازوئیل به جای گاز طبیعی، هزینههای عملیاتی روزانه شرکت برق را حدود ۱.۸ میلیون دینار (۲.۵ میلیون دلار) افزایش داده و ذخایر راهبردی به سرعت در حال کاهش است.
مصر کمتر از اردن به گاز اسرائیل وابسته است، اما با چالش بزرگی روبرو شد. گاز اسرائیل حدود ۱۵ تا ۲۰ درصد از کل مصرف گاز مصر را تشکیل میدهد. برخلاف ژوئن ۲۰۲۵ که تولیدکنندگان کود مصری تعطیل شدند، در بحران مارس-آوریل ۲۰۲۶، قاهره خرید الانجی را افزایش داد، به واردات سوخت جایگزین متکی شد، و ساعات تعطیلی زودهنگام فروشگاهها و مراکز خرید را اعمال کرد. واردات الانجی مصر در سهماهه اول ۲۰۲۶ سه برابر شد و از ۵۶۰ میلیون به ۱.۶۵ میلیارد دلار رسید. این تحولی قابل توجه برای کشوری است که تنها چند سال پیش امیدوار بود به صادرکننده عمده گاز تبدیل شود؛ اکنون برای روشن نگه داشتن چراغها به واردات گاز متکی است.
قربانی سوم تعطیلی گاز اسرائیل، سوریه بود که از اوایل ۲۰۲۶ در یک ترتیبات گازی جدیدی با اردن مبتنی بر گاز اسرائیل مشارکت داشت. اردن موافقت کرد روزانه تا ۴ میلیون متر مکعب گاز به سوریه تأمین کند. هنگامی که تولید اسرائیل مختل شد، جریان گاز از اردن به سوریه قطع شد و کمبود برق سوریه تشدید گردید.
پیامد راهبردی این است که اردن، مصر و سوریه اکنون به گاز اسرائیل از طریق یک لنز دوگانه مینگرند، روندی که برای اردن و مصر در اکتبر 2023 آغاز شده است. اسرائیل همچنان به عنوان یک تأمینکننده جذاب گاز باقی میماند زیرا به لحاظ جغرافیایی نزدیک است، در زیرساختهای منطقه ادغام شده، و گاز آن به اندازه قابل توجهی ارزانتر از جایگزینهای مایع است. اما وقفههای مکرر زمان جنگ، توجیه این وابستگی بیش از حد را دشوار میکند. حتی اگرمیان همه طرفها اراده سیاسی برای ادامه تجارت انرژی وجود داشته باشد، ریسک این که عرضه همچنان در معرض تعطیلیهای احتیاطی مکرر مرتبط با جنگ و تشدید گستردهتر منطقهای آن قرار گیرد، آنقدر جدی است که نمیتوان آن را نادیده گرفت.
در نتیجه، کشورهای همسایه تلاشهای خود را برای تنوعبخشی به منابع سوخت تشدید خواهند کرد. محتملترین پاسخ، کنار گذاشتن کامل گاز اسرائیل نیست، بلکه راهبرد پوشش ریسک در برابر وقفه آن است. این منطق در اتکای اردن به سوختهای پشتیبان و الانجی، و در حرکت مصر به سمت خریدهای الانجی در مقیاس بزرگ قابل مشاهده است. این روند همچنین علاقه به انرژیهای تجدیدپذیر را گسترش خواهد داد. معنای سیاسی این تغییر این است که «گذار به انرژی سبز» در شرق مدیترانه دیگر تنها یک مسئله اقلیمی نیست، بلکه یک مسئله امنیتی است. تعطیلیهای مکرر صادرات گاز اسرائیل، این ارتباط را سختتر از همیشه کرده است.
دومین اقدامی که اردن و مصر انجام خواهند داد، جستجوی مسیرهای تأمین فیزیکی متنوعتر، از جمله خطوط لوله از عراق به اردن، از عربستان به مصر، و از ترکیه به سوریه است.
این تحولات همچنین بر نحوه تفکر اسرائیل و شرکای آن در مورد پروژههایی مانند «کریدور اقتصادی هند-خاورمیانه-اروپا» (IMEC) تأثیر میگذارد. اگر چنین کریدوری عمدتاً به عنوان زیرساختی برای منافع اسرائیل و نیازهای انرژی اروپا ارائه شود، از نیازهای فوری کشورهای عربی جدا به نظر میرسد. اما اگر کریدورهای آینده عمدتاً به عنوان ابزاری برای تابآوری شرق مدیترانه چارچوببندی شوند، منطق آنها قانعکنندهتر میشود. از این نظر، اختلالات مکرر گاز، استدلال را به نفع این کریدور تقویت میکند، اما تنها در صورتی که شرق مدیترانه را اول به عنوان یک منطقه مصرفکننده انرژی در نظر بگیرد.
برای اسرائیل، درس این است که وابستگی متقابل گازی به تنهایی امنیت انرژی پایدار ایجاد نمیکند. صادرات گاز اسرائیل یکی از معدود مکانیسمهای پیوند اقتصادی اسرائیل به منطقه است. اگر اسرائیل بخواهد دیپلماسی گاز خود را حفظ کند، باید به تابآوری سیستم بیندیشد: سختافزاری کردن زیرساختهای فراساحلی، بهبود افزونگی، و هماهنگی ترتیبات اضطراری با واردکنندگان.
برای اردن و مصر، پاسخ محتمل پس از بحران، جدایی از گاز اسرائیل نیست، بلکه راهبرد پوشش ریسک است. اردن به استفاده از تأمین اسرائیل ادامه خواهد داد، اما ترتیبات پشتیبان از طریق عقبه و سوختهای ذخیره را حفظ خواهد کرد. مصر نیز به خرید گاز اسرائیل ادامه میدهد، اما همزمان واردات الانجی و اکتشاف بالادستی را گسترش میدهد.
پیامد بزرگتر این است که شرق مدیترانه نه تنها به عنوان یک سکوی صادراتی، بلکه به عنوان یک منطقه مصرفکننده انرژی با وابستگی متقابل رو به رشد و آسیبپذیری مشترک درک شود. از این نظر، بحران گاز شرق مدیترانه یک داستان حاشیهای برای درام نفتی نبود. این یک هشدار درباره شکنندگی نظم نوظهور گازی منطقه، و نشانهای بود که راهبرد آینده باید بر پایه اتصالات عمیقتر درونمنطقهای و زیرساخت مشترک ساخته شود.
0 Comments